
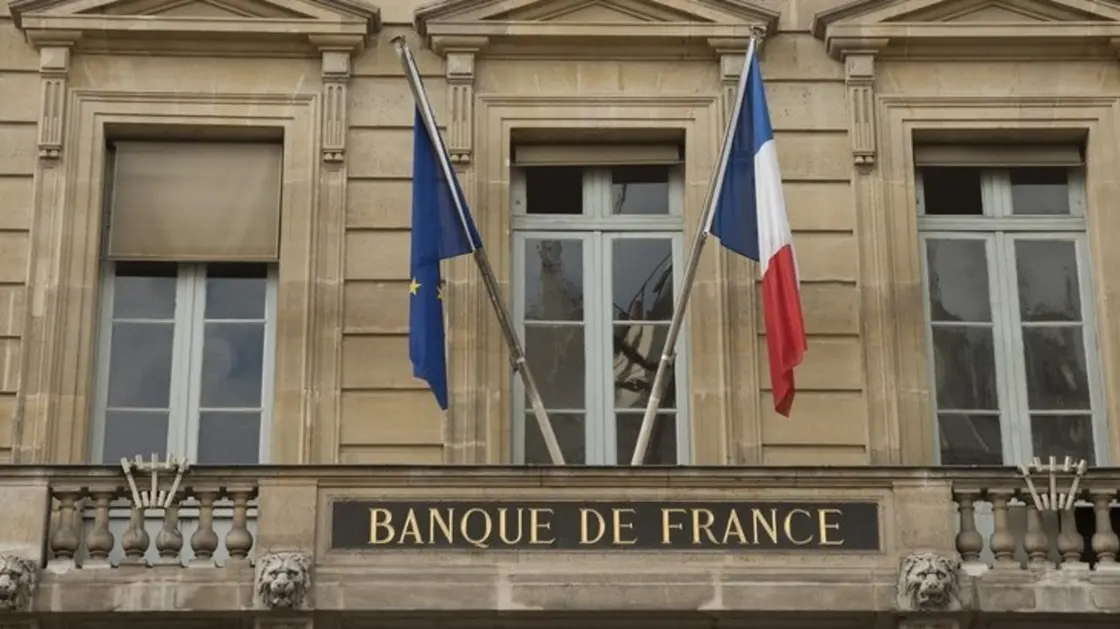
حذر محافظ البنك المركزي الفرنسي إيمانويل مولان من أن فرنسا قد تواجه خطر “الاختناق تدريجياً بأسعار الفائدة” إذا لم تتخذ خطوات حاسمة لضبط أوضاعها المالية العامة، مؤكداً في الوقت نفسه أن البلاد لا تزال قادرة على استعادة ثقة المستثمرين رغم الاضطرابات الأخيرة في سوق السندات.
وقال مولان في مقابلة مع صحيفة “فاينانشال تايمز”، إن التحركات التي شهدتها أسواق الدين السيادي خلال الأيام الماضية كانت “خطيرة ومثيرة للقلق”، لكنه شدد على أن فرنسا لا تواجه وضعاً مشابهاً لما شهدته اليونان خلال أزمة منطقة اليورو.
وأوضح أن إقرار موازنة تتضمن خفض الإنفاق وتقليص العجز وفقاً لخطة الحكومة من شأنه طمأنة الأسواق، معتبراً أن ذلك سيمثل خطوة ملموسة نحو تعزيز الانضباط المالي.
واقترحت الحكومة الفرنسية الأسبوع الماضي موازنة تتضمن خفضاً للإنفاق وزيادات ضريبية بقيمة 43 مليار يورو، في محاولة لاحتواء العجز المتوقع أن يبلغ 5.4% من الناتج المحلي الإجمالي بنهاية العام.
وواجهت الخطة تحديات سياسية متزايدة في ظل افتقار الحكومة لأغلبية برلمانية، ما ينذر بمواجهة مع أحزاب المعارضة بشأن إجراءات غير شعبية، من بينها إلغاء الزيادات التلقائية المرتبطة بالتضخم في المعاشات التقاعدية وتجميد جزء من أجور موظفي القطاع العام.
ضغوط على السندات
وجاءت الضغوط على السندات الفرنسية بالتزامن مع موجة ارتفاع عالمية في تكاليف الاقتراض، مدفوعة بصعود أسعار الطاقة نتيجة الحرب مع إيران وزيادة الضغوط التضخمية، فضلاً عن الطروحات القياسية من الديون السيادية والشركات.
وسجلت عوائد السندات الفرنسية أكبر ارتفاع بين دول مجموعة السبع منذ اندلاع الحرب، وسط مخاوف المستثمرين من اتساع العجز المالي وعدم اليقين السياسي قبل معركة الموازنة المرتقبة والانتخابات الرئاسية المقبلة.
وتعمقت موجة بيع السندات الفرنسية الأسبوع الماضي، لترتفع عوائد السندات الحكومية لأجل 10 سنوات إلى ما يقرب من 5% يوم الجمعة، قبل أن تتراجع إلى 4.86% يوم الاثنين. كما صعد الفارق بين عوائد السندات الفرنسية والألمانية لأجل 10 سنوات فوق 1.5 نقطة مئوية لفترة وجيزة، وهو مؤشر يراقبه المستثمرون لقياس علاوة المخاطر.
وأثارت هذه التطورات تكهنات بشأن احتمال تدخل البنك المركزي الأوروبي للحد من اتساع الفجوة بين عوائد السندات داخل منطقة اليورو، خشية تزايد الانقسام في الأسواق المالية الأوروبية.
الحل لدى باريس
إلا أن مولان استبعد التركيز حالياً على دور البنك المركزي الأوروبي، مؤكداً أن الحل يكمن في قدرة فرنسا وممثليها المنتخبين على إصلاح المالية العامة واستعادة الانضباط المالي.
وأشار إلى أن ارتفاع الفائدة طويلة الأجل وتشدد الأوضاع المالية، إلى جانب صدمة الطاقة الثانية، قد يضغط على الطلب الاقتصادي ويحد من الحاجة إلى مزيد من التشديد النقدي من جانب البنوك المركزية خلال الفترة المقبلة.