

من الذكاء الاصطناعي إلى الأمن السيبراني كيف يرسم المركزي ملامح الخدمات المصرفية الرقمية
شهدت مشاركة البنك المركزي المصري في معرض ومؤتمر القاهرة الدولي للتكنولوجيا «Cairo ICT 2026»، والمؤتمر المصاحب للمدفوعات الرقمية والشمول المالي «PAFIX»، عرض مجموعة من مشروعات تطوير الخدمات المصرفية والمدفوعات، بدءًا من الذكاء الاصطناعي والتقييم الائتماني السلوكي، مرورًا بالهوية المالية الرقمية والدفع عبر الهواتف، وصولًا إلى إطلاق الإصدار الثاني من إطار الأمن السيبراني للقطاع المالي والمصرفي.
وتتابعت هذه المشاركات خلال الفترة من ٧ إلى ٩ نوفمبر، ضمن الدورة الثلاثين للمعرض المقام بمركز مصر للمعارض الدولية بالقاهرة الجديدة من ٧ إلى ١٠ نوفمبر، تحت شعار «AI in Action». وجمعت بين عرض التطورات المحققة، ومناقشة مشروعات لا تزال في مراحل الإعداد أو الاختبار، وإعلان تقديرات لنمو المدفوعات حتى نهاية العام.
زيارة رئيس الوزراء لجناح المركزي
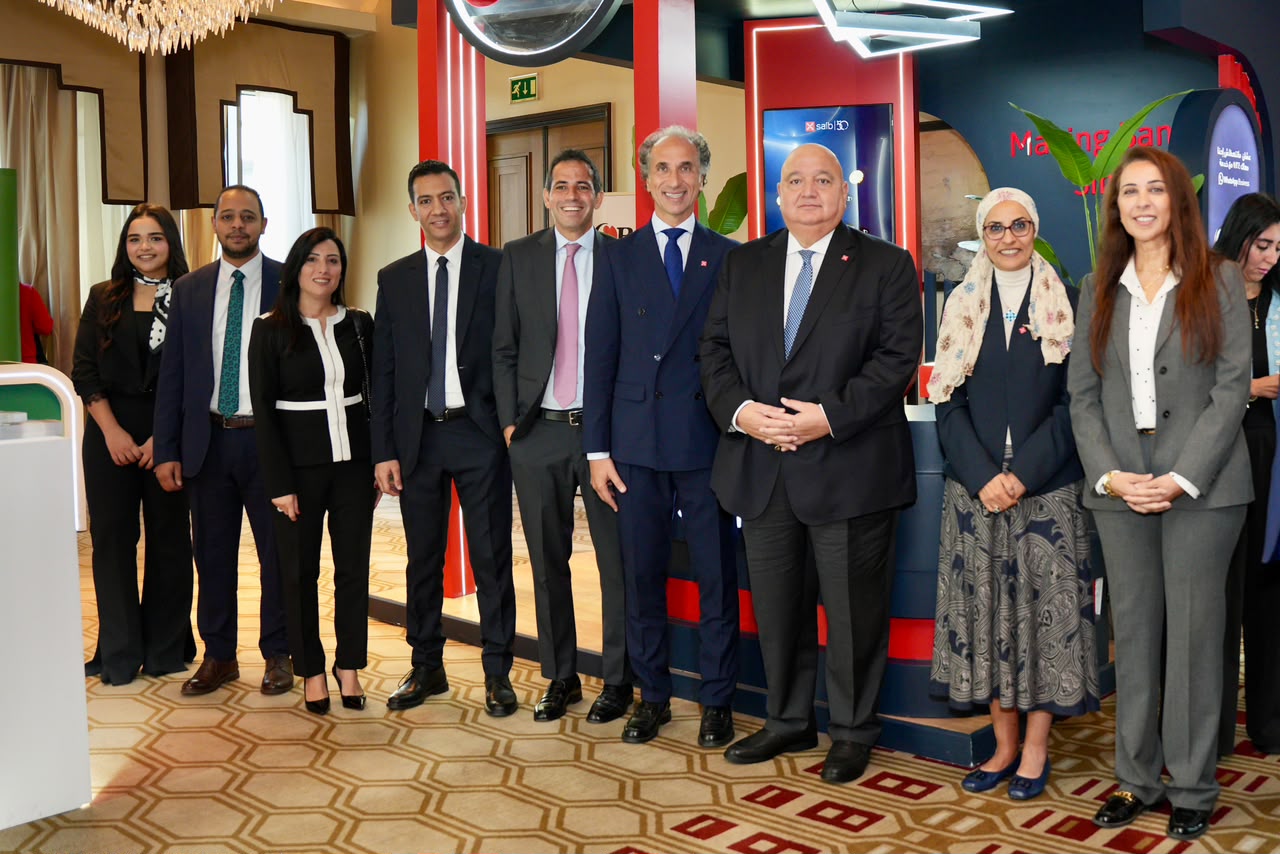
تفقد الدكتور مصطفى مدبولي، رئيس مجلس الوزراء، جناح البنك المركزي المصري في اليوم الأول للمعرض، واستمع إلى عرض حول مشروع الإقراض الرقمي الذي يعمل عليه المركزي بالتعاون مع الشركة المصرية للاستعلام الائتماني «آي سكور». وشملت الجولة استعراض تقنية ترميز بطاقات الدفع وتطور مؤشرات الشمول المالي والتحول الرقمي، في إطار مشاركة البنك بجناح خاص ضمن فعاليات المعرض.
وضمن برنامج الجناح، سبق الإعلان عن تنظيم فعالية «صوت التكنولوجيا المالية» خلال الفترة من ٧ إلى ٩ نوفمبر، بمشاركة قيادات ومؤسسين ومستثمرين وخبراء. وصُممت الفعالية لإتاحة حوار تفاعلي يطرح خلاله الجمهور أسئلته واهتماماته بشأن الخدمات والابتكارات المالية.
رامي أبو النجا يعرض توجهات الذكاء الاصطناعي والشمول المالي
خلال افتتاح الدورة الثالثة عشرة من «PAFIX»، أوضح رامي أبو النجا، نائب محافظ البنك المركزي المصري، أن البنك يعد استراتيجية للذكاء الاصطناعي وخريطة لتنفيذها داخل المركزي والقطاع المصرفي، بالاتساق مع التوجه الوطني، مع تضمين متطلبات حماية البيانات والحوكمة وإدارة المخاطر.
وتناول أبو النجا اختبار نموذج للتقييم الائتماني السلوكي داخل المختبر التنظيمي، بالتعاون مع «آي سكور» والبنوك المشاركة. ويستهدف النموذج استخدام البيانات البديلة لتوسيع فرص التمويل أمام من لا يملكون تاريخًا ائتمانيًا كافيًا، مع تطوير أدوات تقييم الجدارة الائتمانية. كما عرض توجهات الاستفادة من التكنولوجيا الإشرافية في دعم الرقابة ورصد المخاطر مبكرًا.
وفي جلسة أخرى تناولت الانتقال من الخدمات المصرفية الرقمية إلى التمويل الرقمي، أكد أبو النجا أهمية جودة البيانات وتطوير البنية التحتية وتأهيل العاملين للاستفادة من الذكاء الاصطناعي. وربط هذه الاستفادة بتحديث التنظيم والرقابة ووضوح السياسات، إلى جانب دعم التحليلات الاقتصادية والاستقرار النقدي والمالي.
وعلى صعيد الشمول المالي، أعلن وصول المعدل العام إلى ٧٩٪ بنهاية يونيو ٢٠٢٦، بما يعادل نحو ٥٦٫٤ مليون مواطن يمتلكون حسابات مالية نشطة، مقابل ٧٢٫٥٪ للمرأة ونحو ٥٨٪ للشباب. وأشار إلى إعداد الاستراتيجية الوطنية الثانية للشمول المالي للفترة ٢٠٢٦–٢٠٣٠، مع الاهتمام باستخدام الخدمات فعليًا وتلبية احتياجات المرأة والشباب والمشروعات الصغيرة والمتوسطة.
وامتدت كلمة أبو النجا إلى بيئة الابتكار؛ إذ ارتفع عدد شركات التكنولوجيا المالية والقطاعات المغذية لها إلى أكثر من ٢٠٠ شركة بنهاية ٢٠٢٥، مقابل نحو ٢٣ شركة في ٢٠١٧. و قد أتاح المختبر التنظيمي لأكثر من ٢٤ شركة تجربة حلولها تحت الإشراف الرقابي، إلى جانب دعم تأسيس صندوق «إنكلود» لتمويل الشركات الناشئة والواعدة.
مؤشرات الخدمات المصرفية الرقمية حتى سبتمبر
أظهرت البيانات التي عرضها أبو النجا وصول مستخدمي الإنترنت البنكي إلى نحو ٢٤ مليون مستخدم، والموبايل البنكي إلى ٢١٫٢ مليون، بينما بلغت قيمة المعاملات عبر القناتين نحو ١٣ تريليون جنيه خلال النصف الأول من ٢٠٢٦.
وبلغ عدد المسجلين في شبكة المدفوعات اللحظية وتطبيق «إنستاباي» أكثر من ٢٤ مليون عميل، وتجاوز عدد المعاملات ٢٫٤ مليار بقيمة تقارب ٧ تريليونات جنيه حتى سبتمبر. كما وصل عدد محافظ الهاتف المحمول إلى نحو ٦٧ مليون محفظة، بمعاملات تتجاوز قيمتها ٤ تريليونات جنيه حتى الشهر نفسه.
إيهاب نصر يوضح مراحل ترميز البطاقات على أندرويد
أوضح إيهاب نصر، وكيل مساعد محافظ البنك المركزي المصري، أن البنك يستكمل الاختبارات الفنية لخدمة ترميز بطاقات الدفع على الهواتف العاملة بنظام أندرويد، تمهيدًا لإتاحتها في السوق المصرية، بعد إطلاق الخدمة عبر «Apple Pay» في ديسمبر ٢٠٢٤.
وبحسب تصريحات نصر، تبدأ الإتاحة من خلال تطبيقات البنوك، ثم تنضم الشركات العالمية المقدمة لخدمات الدفع في مراحل لاحقة بعد استكمال متطلبات الربط الفني. وتتيح التقنية الدفع باستخدام رمز رقمي بديل لبيانات البطاقة، بما يدعم أمان المعاملات وتوسيع استخدام المدفوعات اللاتلامسية عبر الهواتف.
وتناول نصر مشروع الهوية المالية الرقمية، موضحًا أن القواعد الصادرة في أغسطس تمهد لتنفيذ إجراءات مصرفية وتحديث بيانات العملاء عن بُعد، وتقليل الحاجة إلى زيارة الفروع والمستندات الورقية. كما أشار إلى الاستعداد لبدء عمل بنوك رقمية تقدم خدماتها عبر التطبيقات، بما يوسع قنوات الوصول إلى الخدمات المصرفية.
وربط نصر نمو المدفوعات بتطوير التشريعات وبنية تحتية مشتركة تربط الأنظمة والخدمات، مع مكافحة الاحتيال وتعزيز الأمن السيبراني. وشدد على تبسيط استخدام التطبيقات وتوعية العملاء بحماية بياناتهم، بما يجعل سهولة الوصول وأمان الاستخدام عنصرين متلازمين في توسيع المعاملات الرقمية.
أحمد منير يشرح اختبار التقييم السلوكي بمشاركة خمسة بنوك
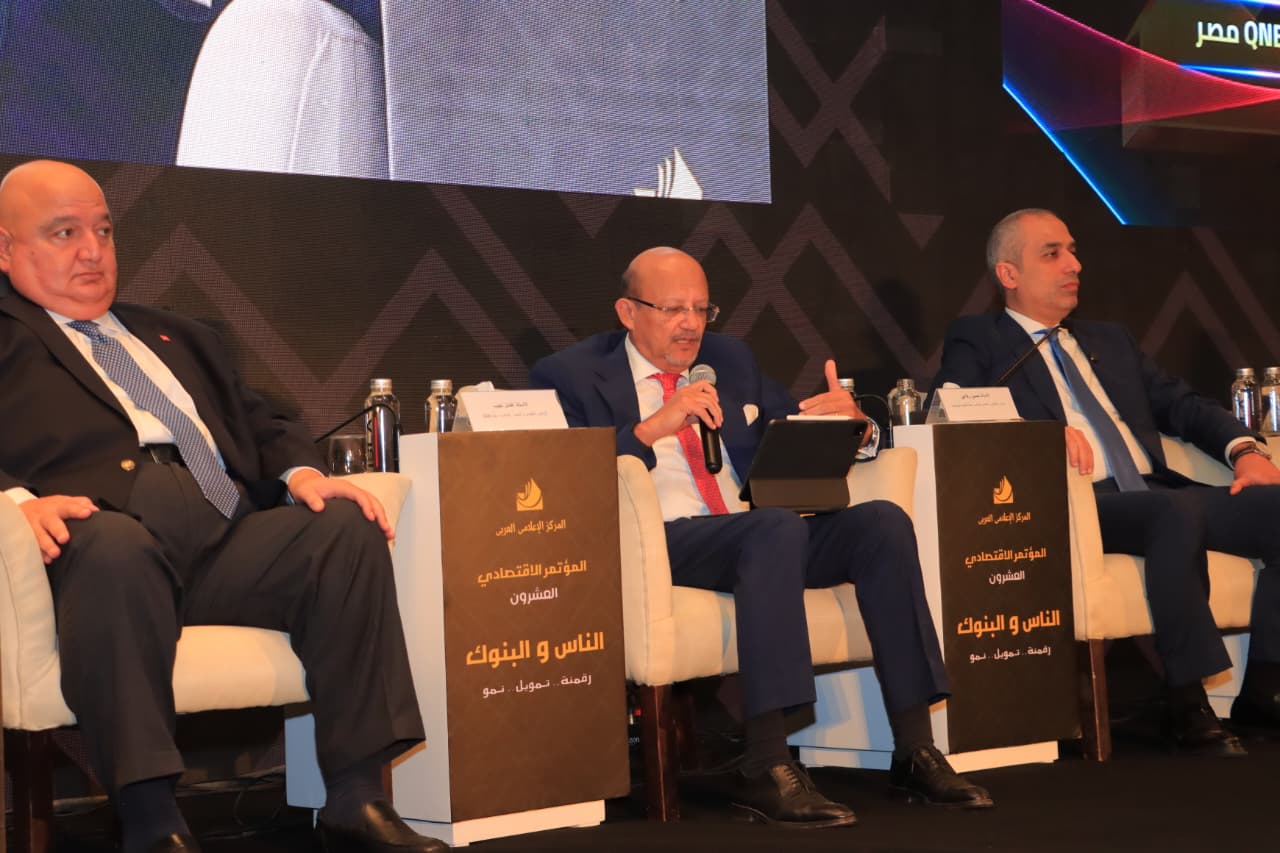
عرض أحمد منير، رئيس المختبر التنظيمي بالبنك المركزي المصري، تفاصيل اختبار نموذج التقييم السلوكي، موضحًا أن التجربة بدأت في ١٥ فبراير بمشاركة QNB، ثم اتسعت تدريجيًا إلى خمسة بنوك، من بينها المشرق والتجاري الدولي والأهلي المصري.
وأوضح أن الاختبار بدأ بشرائح محددة من العملاء، بينها عملاء تحويل الرواتب، قبل التوسع إلى شرائح أخرى. وكان المستهدف الأولي ١٥٠٠ عميل، فيما بلغت المشاركة نحو أربعة إلى خمسة أمثال هذا العدد. ويتركز التقييم على متابعة انتظام السداد ومقارنة معدلات التعثر قبل استخدام النموذج وبعده، إلى جانب توسيع إتاحة التمويل.
ويعتمد النموذج على تحليل بيانات بديلة، مثل انتظام سداد فواتير المرافق والاتصالات، لتقديم مؤشرات عن سلوك العميل والتزامه، إلى جانب تقييم قدرته المالية. ويمكن استخدامه مكملًا للأدوات التقليدية أو لدعم تقييم العملاء محدودي التاريخ الائتماني. ويتيح المختبر اختبار هذه التطبيقات ضمن ضوابط رقابية قبل التوسع في استخدامها.
تقديرات نهاية ٢٠٢٦ للمدفوعات الإلكترونية
كما عرض إيهاب نصر توقعات بوصول إجمالي المعاملات الإلكترونية إلى نحو ١٠ مليارات معاملة بقيمة ٤٤ تريليون جنيه بنهاية ٢٠٢٦، بزيادة ٢٨٪ في العدد و٣٣٪ في القيمة مقارنة بعام ٢٠٢٥. وتعبر هذه الأرقام عن تقديرات لنهاية العام، وليست حصيلة مكتملة وقت انعقاد المعرض.
وبالنسبة لشبكة المدفوعات اللحظية وإنستاباي، تشير التوقعات إلى نحو ٣ مليارات معاملة بقيمة ٩ تريليونات جنيه بنهاية العام، بنمو ٤١٪ في العدد و٦٦٪ في القيمة على أساس سنوي.
وأوضح نصر أن عدد أجهزة نقاط البيع بلغ نحو ١٫٤ مليون جهاز، مع تقديرات بتنفيذ ٩٧٨ مليون معاملة عبرها بقيمة ١٫٤ تريليون جنيه بنهاية ٢٠٢٦، بزيادة ٣٣٪ في العدد و٣٢٪ في القيمة مقارنة بالعام السابق.
خالد بسيوني: الوصول إلى الفئات المتبقية يتطلب فهم احتياجاتها
وفي مشاركته بمؤتمر «PAFIX»، تناول خالد بسيوني، مدير عام إدارة الشمول المالي بالبنك المركزي المصري، تحديات الوصول إلى من لا يزالون خارج المنظومة المالية. حيث أشار إلى ارتفاع الشمول المالي من نحو ٢٧٪ في ٢٠١٦ إلى نحو ٧٩٪، موضحًا أن الوصول إلى الفئات المتبقية أكثر صعوبة، خصوصًا في المناطق البعيدة وبين من يواجهون عوائق في استخدام الخدمات المصرفية.
ودعا بسيوني إلى توظيف التكنولوجيا والذكاء الاصطناعي لتجاوز الأمية وصعوبة التنقل، على أن يبدأ تصميم الخدمات بفهم ظروف الأفراد والمنشآت الصغيرة والمتوسطة. وأكد أن نجاح الشمول المالي يرتبط بملاءمة الخدمة وقدرة المستفيدين على استخدامها، إلى جانب ارتفاع المؤشرات العددية.
وتوقف عند معوقات تواجه بعض الريفيات، منها القيود الاجتماعية وصعوبة التنقل واستخدام الهاتف، وتسجيل شريحة المحمول باسم الزوج في بعض الحالات. كما أشار إلى التعاون مع المجلس القومي للمرأة في مجموعات الادخار والإقراض، لتشجيع الادخار وإتاحة التمويل ودعم التمكين الاقتصادي للسيدات.
محمد عبدالرحمن: دراسة المدفوعات بالوكلاء الأذكياء وضوابط تفويض العميل
وفي جلسة مستقبل الذكاء الاصطناعي في المدفوعات، قال محمد عبدالرحمن، مدير عام أدوات الدفع وقنوات القبول بالبنك المركزي المصري، إن المركزي يدرس التجارب الدولية للمدفوعات عبر الوكلاء الأذكياء. هذا ويتركز البحث على تنفيذ الشراء والدفع نيابة عن العميل ضمن تفويض مسبق، والتحقق من موافقته وحدود الصلاحيات وتحديد المسؤولية عن المعاملات غير المصرح بها. وتظل هذه النماذج محل دراسة لتقييم فرص استخدامها ومخاطرها.
واستعرض عبدالرحمن إمكانية التسجيل وربط الحسابات عبر تطبيقات شبكة المدفوعات اللحظية المستقلة عن تطبيقات البنوك، اعتمادًا على بيانات تحقق منها البنك مسبقًا، مع ضوابط للمصادقة والأمان. وأشار إلى المصادقة بالبصمة في المدفوعات المرمزة، وإلى أن التوسع المرتقب على أندرويد، بما يشمل تطبيقات البنوك، يزيد نطاق الاستفادة.
وأضاف أن البنوك وشركات معالجة المدفوعات تستخدم الذكاء الاصطناعي بالفعل لرصد الاحتيال وتحليل مخاطر المعاملات ومراقبة أداء الأنظمة. وتوقع اتساع استخدام التكنولوجيا الإشرافية والتنظيمية للكشف المبكر عن المخاطر ومتابعة الالتزام، مؤكدًا أهمية تعاون المركزي والبنوك وشركات الدفع والتكنولوجيا لحماية أموال العملاء وبياناتهم.
طارق الخولي يعلن إطلاق الإصدار الثاني لإطار الأمن السيبراني
هذا و قد أعلن طارق الخولي، نائب محافظ البنك المركزي المصري، إطلاق الإصدار الثاني من الإطار التنظيمي للأمن السيبراني للقطاع المالي والمصرفي، خلال فعاليات المعرض. ويربط الإصدار الجديد متطلبات الحماية بطبيعة المخاطر التي تواجه كل مؤسسة وحجم أعمالها، بما يساعد على توجيه الإنفاق الأمني إلى الاحتياجات الفعلية.
ويأتي الإصدار الجديد امتدادًا للإطار الأول الصادر عام ٢٠٢٢، مع تطوير منهج تقييم الجاهزية لمواجهة التغيرات التقنية والهجمات الإلكترونية. وأكد الخولي أهمية التكامل مع الجهات المعنية لحماية البنية الرقمية، وإتاحة الإطار الجديد للبنوك مع التوضيحات اللازمة لتطبيقه.
وأوضح الخولي أن حماية المنظومة تشمل الأنشطة والأنظمة المرتبطة بالبنوك، ومنها مراكز النقد والخزائن وأنظمة التشغيل المصرفية الأساسية، لأن ترابطها قد يسمح بامتداد آثار أي اختراق. كما تناول التعاون مع الدول الإفريقية وتبادل الخبرات، والتنسيق بين القطاعات المختصة بالأمن السيبراني وتكنولوجيا المعلومات والرقابة، بما يدعم حماية البنية المالية على المستوى المحلي والإقليمي.
ويتضمن تنفيذ الإطار وضع جدول زمني بالتنسيق مع البنوك ومتابعة دورية للالتزام والجاهزية. وتركز المرحلة الأولى على تحديد الفجوات ومساندة المؤسسات في اتخاذ إجراءات تصحيحية، مع الاهتمام باستقطاب الكفاءات المتخصصة والاحتفاظ بها.
شريف حازم يستعرض تطور التقييم السيبراني ومنهج الثقة الصفرية
وتضمنت المناقشات المصاحبة للفعاليات متابعة جاهزية البنوك ومعالجة أوجه القصور وتأهيل فرق أمن المعلومات. حيث أكد الدكتور شريف حازم – وكيل محافظ البنك المركزي المصري للأمن السيبراني ،على أهمية الرقابة الميدانية ودعم إدارات أمن المعلومات، موضحًا أن اختلاف حجم المؤسسات وإمكاناتها ينعكس على مستويات استعدادها. ويرتبط التوسع في الخدمات والبنوك الرقمية بتعزيز الحماية واستمرارية الخدمات وتأمين بيانات العملاء.
وقد استعرض شريف حازم تجربة الإصدار الأول للإطار التنظيمي للأمن السيبراني للقطاع المالي والمصرفي الصادر في ٢٠٢٢، موضحًا أن المركزي قيّم جاهزية ٣٨ مؤسسة مصرفية خلال ثمانية أشهر، ثم خصص عشرة أشهر لمراجعة الخطط التصحيحية. وجمع الإطار الأول ٢٣٨ متطلبًا من خمسة أطر ومعايير دولية، لتوفير أساس مشترك لتقييم البنوك، مع الاستعانة بشركة متخصصة في مراجعة قابلية التطبيق.
وأوضح أن التقييم يشمل العاملين والعمليات والتكنولوجيا، ويعتمد على تقييم ذاتي تدعمه أدلة فنية على تنفيذ الضوابط. وفي الحالات التي يتعذر فيها استيفاء متطلب معين، يجري العمل على إجراءات تعويضية تقلل المخاطر. وامتد نطاق التقييم إلى شركات الدفع ومؤسسات في سوق الأوراق المالية، فيما استدعت تغيرات التهديدات والتطبيقات التقنية تحديث الإطار.
وبشأن الإصدار الثاني، أوضح حازم، أن التطبيق يراعي حجم المؤسسة وطبيعة نشاطها ومخاطرها، مع أدلة توضح التنفيذ ومخاطر عدم الالتزام. ويتضمن الإصدار ثمانية نماذج إرشادية للتقنيات الحديثة، بينها الذكاء الاصطناعي والحوسبة الكمية والاستعداد لتحديث التشفير، وقد استعان المركزي بشركة «PwC» لمراجعة المعايير. كما ربط التدريب بنتائج التقييم والمهارات التي تحتاج فرق البنوك إلى تطويرها، مع إمكانية دعم المعهد المصرفي لهذه الجهود.
وتشمل الخطوات المقبلة تجهيز منصة لمحاكاة الهجمات السيبرانية، والعمل على إجراءات شرائها تمهيدًا لتدريب فرق البنوك مجانًا داخل المركزي. وتتيح المحاكاة اختبار اكتشاف الهجمات والتصدي لها وتحديد أوجه القصور العملية في المهارات والاستجابة. وترد هذه الخطوة في التغطيات بوصفها مشروعًا قيد التجهيز.