

نمو سنوي مركب للأرباح بنسبة 45.9% بين 2021 و2025.. والتوسع الرقمي وتنويع الإيرادات يدعمان فرص النمو
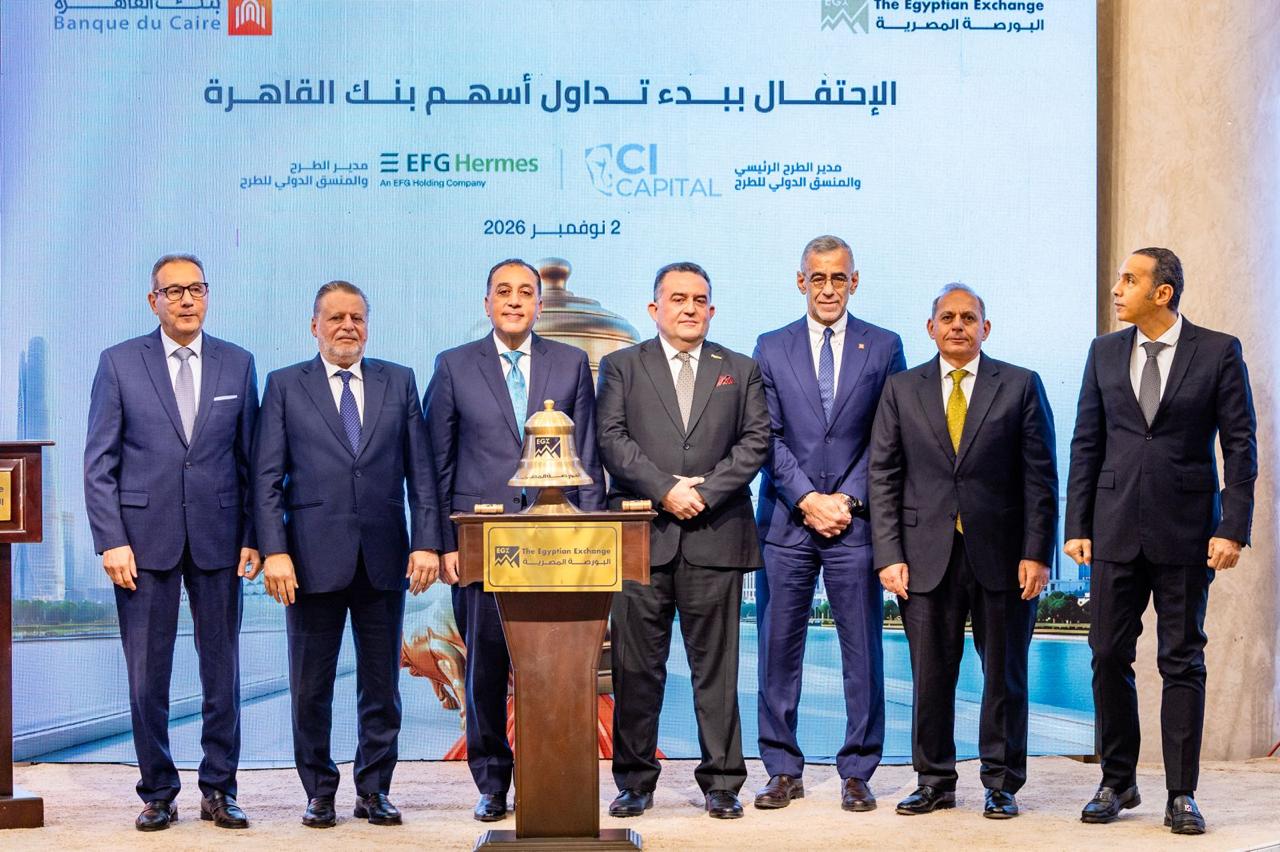
أبرز بنك القاهرة مقوماته الاستثمارية، مستندًا إلى نمو الأرباح واتساع قاعدة العملاء وتنوع الأنشطة المصرفية، إلى جانب تحسن جودة الأصول والكفاءة التشغيلية، وفرص التوسع في الخدمات الرقمية والوصول إلى شرائح جديدة من العملاء في السوق المصرية.
وأوضح البنك، في بيانه الصادر يوم 11 أكتوبر 2026، أن صافي الربح بعد الضرائب سجل 16.1 مليار جنيه خلال عام 2025، بمعدل نمو سنوي مركب بلغ 45.9% خلال الفترة من 2021 إلى 2025، فيما ارتفع صافي الدخل من العائد بمعدل نمو سنوي مركب بلغ 35% خلال الفترة نفسها، ليصل إلى 35 مليار جنيه.
وخلال النصف الأول من عام 2026، حقق البنك صافي ربح بعد الضرائب بلغ نحو 8.9 مليار جنيه، وصافي دخل من العائد بقيمة 18.8 مليار جنيه، إلى جانب 3.4 مليار جنيه صافي دخل من الأتعاب والعمولات. وبلغ العائد على متوسط حقوق الملكية 27.6% على أساس سنوي، مقابل 29.7% خلال عام 2025.
وتأتي هذه النتائج امتدادًا لخطة التحول التي بدأها البنك عام 2018، وشملت تعزيز المركز المالي وتطوير مصادر التمويل وإدارة المخاطر، وتحديث شبكة الفروع والبنية الرقمية.
وساهم تحسن مزيج الودائع في دعم ربحية البنك، بعدما ارتفعت حصة الحسابات الجارية وحسابات التوفير منخفضة التكلفة إلى 53.4% من إجمالي الودائع بنهاية يونيو 2026. وسجل صافي هامش العائد 7.4% خلال النصف الأول من العام، مقابل 7.3% في 2025 و4.9% في 2021.
وبحسب البيان، دعم هذا الأداء تحسن إدارة السيولة وزيادة مساهمة الودائع منخفضة التكلفة، إلى جانب محفظة قروض الأفراد التي يغلب عليها العائد الثابت، رغم خفض أسعار الفائدة الأساسية بإجمالي 825 نقطة أساس بين أبريل 2025 وفبراير 2026.
وعلى مستوى المركز المالي، ارتفع إجمالي القروض والسلفيات من 109.7 مليار جنيه بنهاية 2021 إلى 280.3 مليار جنيه بنهاية يونيو 2026، بمعدل نمو سنوي مركب بلغ 23.2%. كما زادت الودائع من 198.7 مليار جنيه إلى 443.9 مليار جنيه خلال الفترة نفسها، بمعدل نمو سنوي مركب بلغ 19.6%.
وصاحب توسع الأعمال تحسن في جودة الأصول؛ إذ انخفضت نسبة القروض غير المنتظمة من 5% بنهاية 2022 إلى 3.7% بنهاية يونيو 2026. وبلغ معدل كفاية رأس المال 22.1%، وإجمالي حقوق الملكية 66.8 مليار جنيه، فيما تراجعت نسبة التكلفة إلى الدخل من 43.4% في 2022 إلى 35.9% خلال النصف الأول من 2026.
ويستند البنك إلى قاعدة تضم نحو 3.2 مليون عميل وشبكة من 233 فرعًا، منها 143 فرعًا خارج القاهرة الكبرى، مع افتتاحات مقررة ترفع العدد إلى 242 فرعًا في أواخر 2026 وخلال 2027، إلى جانب 2,205 ماكينات صراف آلي.
ويتيح هذا الانتشار، وفقًا للبيان، فرصًا للتوسع في خدمة الأفراد والمشروعات الصغيرة والمتوسطة بالمناطق الأقل استفادة من الخدمات المصرفية، وزيادة الإيرادات من قاعدة العملاء الحالية عبر خدمات تحويل الرواتب وإدارة النقد ونقاط البيع والمحافظ الإلكترونية وتمويل التجارة.
وفي الخدمات الرقمية، ارتفع عدد عملاء تطبيق الهاتف المحمول من نحو 300 ألف عميل بنهاية 2021 إلى مليون عميل بنهاية يونيو 2026، وبلغت قيمة معاملاتهم 24.5 مليار جنيه خلال النصف الأول من العام. كما بلغ عدد عملاء محفظة «قاهرة كاش» نحو 471 ألف عميل، بقيمة معاملات بلغت 10.2 مليار جنيه خلال الفترة نفسها.
وتوسعت شبكة نقاط البيع إلى 13,410 أجهزة بنهاية يونيو 2026، مقارنة بـ571 جهازًا في عام 2022. واستكمل البنك في يوليو 2026 تحديث نظامه المصرفي الأساسي إلى «تيمينوس ترانزاكت R22»، بالتزامن مع إطلاق منصة جديدة للخدمات المصرفية عبر الإنترنت والهاتف المحمول.
وأشار البنك إلى أن محدودية انتشار الخدمات المصرفية في السوق المصرية تتيح مجالًا للنمو، موضحًا أن نسبة الأفراد فوق 15 عامًا الذين يتعاملون مع البنوك بلغت 43% في عام 2024، وفقًا للبيانات التي استند إليها البيان.
وترتكز استراتيجية البنك على تعزيز ربحية الأنشطة الأساسية، وتنمية قاعدة العملاء، والتوسع في تقديم المنتجات والخدمات عبر قطاعات أعماله، مع دعم الشمول المالي والاستدامة والحفاظ على إدارة منضبطة للمخاطر وتحقيق قيمة طويلة الأجل للمساهمين.
وأكد البيان أن قرار الاستثمار في الأسهم يتعين أن يستند إلى المعلومات الواردة في نشرة الطرح بعد اعتمادها من الهيئة العامة للرقابة المالية.