
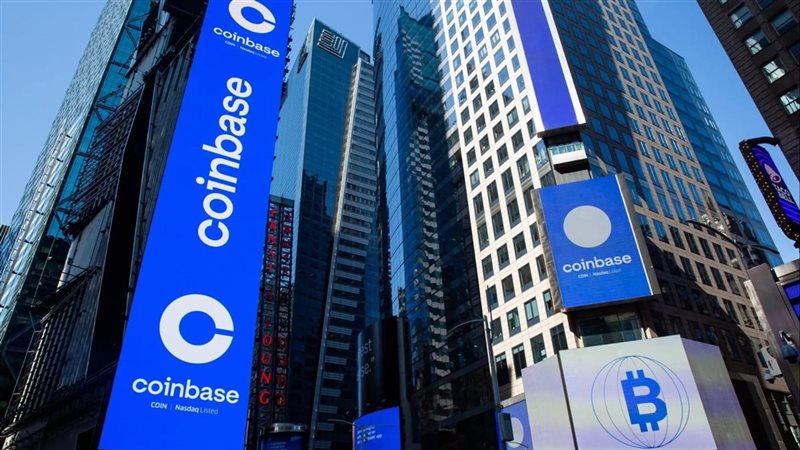
تتجه مجموعة سيتي بنك المصرفية الأمريكية ومنصة Coinbase لتداول العملات المشفرة إلى توسيع استخدام العملات المستقرة في المعاملات التجارية، من خلال خدمة دفع جديدة تتيح للعملاء سداد قيمة مشترياتهم بالأصول الرقمية، مع تحويل الأموال تلقائيًا إلى عملات نقدية تقليدية وإيداعها مباشرة في الحساب المصرفي للتاجر، بما يختصر خطوات تحويل المدفوعات المشفرة إلى أموال قابلة للاستخدام في الأنشطة التجارية اليومية.
وتعتمد الخدمة، التي يجري تطويرها عبر منصة Spring by Citi التابعة لـCiti والمتخصصة في الأصول الرقمية للمؤسسات، على دمج الدفع بالعملات المستقرة مع التسوية المصرفية التقليدية، بحيث يتمكن التجار من قبول المدفوعات الرقمية دون الحاجة إلى الاحتفاظ بالعملات المشفرة أو إدارة عمليات تحويلها بأنفسهم.
ويتيح هذا النموذج للعملاء استخدام العملات المستقرة لإتمام عمليات الدفع، بينما يحصل التجار على مستحقاتهم بالعملة النقدية المعتمدة في حساباتهم المصرفية، مثل الدولار الأمريكي، ما يفصل بين وسيلة الدفع الرقمية والعملة التي تستخدمها الشركات في إدارة إيراداتها ونفقاتها.
وتأتي هذه الخطوة في وقت تتزايد فيه محاولات المؤسسات المالية وشركات التكنولوجيا المالية دمج العملات المستقرة في أنظمة الدفع التقليدية، مستفيدة من قدرتها على نقل الأموال عبر شبكات البلوك تشين، مع ارتباط قيمتها بأصول تقليدية، مثل الدولار الأمريكي، بما يحد من التقلبات الحادة التي تشهدها العملات المشفرة الأخرى.
عملة نقدية تقليدية
وتبدأ آلية عمل الخدمة عندما يختار العميل الدفع باستخدام إحدى العملات المستقرة عند إتمام عملية الشراء، لتتولى البنية التقنية لـCoinbase معالجة المعاملة الرقمية والتحقق منها، ثم تحويل قيمة المدفوعات إلى عملة نقدية تقليدية وتسوية المبلغ في الحساب المصرفي للتاجر عبر Spring by Citi.
ويمنح هذا المسار الشركات إمكانية استقبال المدفوعات بالعملات المستقرة دون الاضطرار إلى فتح حسابات تداول منفصلة أو الاحتفاظ بأرصدة من الأصول الرقمية، ثم تنفيذ عمليات بيع وسحب وتحويل مصرفي قبل استخدام الأموال في سداد الالتزامات التشغيلية.
ويمثل هذا النهج تحولًا في طريقة توظيف العملات المستقرة داخل التجارة، إذ لم يعد استخدامها مرتبطًا بالضرورة برغبة الشركات في الاحتفاظ بالأصول المشفرة ضمن خزائنها المالية، بل يمكن أن تصبح مجرد وسيلة دفع إضافية تتيح للعملاء إتمام معاملاتهم، بينما تستمر الشركات في التعامل بالدولار أو غيره من العملات التقليدية.
وتبرز أهمية هذه الآلية بالنسبة إلى الشركات التي تعمل في أسواق متعددة وتعتمد على التحويلات العابرة للحدود، إذ يمكنها توسيع خيارات الدفع المتاحة أمام عملائها، مع الاحتفاظ بنظامها المالي والمحاسبي المعتاد، بما يشمل إدارة الرواتب وسداد مستحقات الموردين وتسجيل الإيرادات والمصروفات.
كما تفتح الخدمة مجالًا للاستفادة منها لدى الشركات الناشئة العاملة في قطاع Web3 والمنظمات المستقلة اللامركزية المعروفة باسم DAOs، التي تتلقى إيراداتها في كثير من الأحيان بالعملات المستقرة، مثل USDC، بينما تحتاج إلى السيولة النقدية لتغطية النفقات التشغيلية والرواتب والالتزامات الضريبية.
وفي ظل آليات التحويل التقليدية، تضطر هذه الجهات أحيانًا إلى نقل أرصدتها إلى منصات تداول، وبيع العملات المستقرة، ثم سحب الأموال إلى حساباتها المصرفية، قبل تسجيل المعاملات ومطابقتها محاسبيًا. ومن شأن دمج هذه المراحل في مسار دفع وتسوية واحد أن يقلل التدخل اليدوي ويحد من تعقيدات إدارة الأموال بين الأنظمة الرقمية والمصرفية.
ولا تقتصر أهمية الخدمة على تسهيل استقبال المدفوعات، بل تمتد إلى إمكانية تحسين إدارة السيولة وتقليص الوقت الفاصل بين تنفيذ المعاملة ووصول الأموال إلى الحساب المصرفي.
فكلما انخفضت مدة التسوية، أصبحت الشركات أكثر قدرة على توظيف إيراداتها في تمويل العمليات اليومية والوفاء بالتزاماتها المالية.
ومع ذلك، لم تُعلن حتى الآن مدة محددة لتسوية المدفوعات عبر الخدمة، ما يعني أن تحقيق تسوية أسرع أو في اليوم نفسه سيظل مرتبطًا بالشروط التشغيلية التي ستُعتمد عند إطلاقها، وليس ميزة مؤكدة في جميع المعاملات.
وتظل تكلفة الخدمة عاملًا حاسمًا في تحديد مدى انتشارها، إذ تتوزع تكاليف المدفوعات بالعملات المستقرة بين رسوم تنفيذ المعاملات على شبكات البلوك تشين، وفروق أسعار تحويل العملات، ورسوم معالجة المدفوعات التي قد يتحملها التاجر. وقد يؤدي اختصار بعض مراحل التحويل إلى تقليل التكاليف التشغيلية، لكنه لا يعني بالضرورة إلغاء جميع الرسوم المرتبطة بالمعاملة.
ولم تُكشف بعد التفاصيل التجارية الأساسية للخدمة، بما في ذلك العملات المستقرة المدعومة، ورسوم المعالجة والتحويل، والحدود المسموح بها للمعاملات، والأسواق التي ستتوفر فيها، وموعد الإطلاق الرسمي، إلى جانب الشركات التي ستشارك في المرحلة الأولى من التشغيل.
كما لا تزال آلية التحويل من العملة المستقرة إلى العملة النقدية بحاجة إلى مزيد من التوضيح، خصوصًا فيما يتعلق بالجهة المسؤولة عن تنفيذ التحويل، سواء كانت Coinbase أو Citi أو من خلال ترتيبات مشتركة بين الطرفين، وهو ما سيؤثر في تحديد الرسوم والمسؤوليات التشغيلية.
وتأتي هذه التطورات بالتزامن مع تزايد الاهتمام التنظيمي بالعملات المستقرة في الولايات المتحدة، مع اتجاه السلطات إلى وضع أطر أكثر وضوحًا لتنظيم إصدارها واستخدامها في المدفوعات. ويبرز قانون GENIUS Act ضمن الجهود التشريعية الرامية إلى تحديد القواعد المنظمة لهذا القطاع، في وقت تظل فيه متطلبات الامتثال والرقابة ومخاطر الاسترداد من أبرز الاعتبارات التي تواجه المؤسسات المالية.
ورغم أن العملات المستقرة قد توفر مسارًا أكثر مرونة لنقل الأموال، فإن اعتمادها على نطاق واسع يظل مرتبطًا بمدى موثوقية الجهات المصدرة وقدرتها على تلبية طلبات الاسترداد، إلى جانب كفاءة أنظمة التحقق من الهوية والامتثال لمتطلبات مكافحة غسل الأموال والقواعد التنظيمية في الأسواق المختلفة.
ومن المتوقع أن تتحدد قدرة Citi وCoinbase على تحويل هذه الخطوة إلى خدمة واسعة الانتشار بناءً على وضوح الرسوم، وتنوع العملات المدعومة، وسرعة التسوية، واتساع النطاق الجغرافي للتشغيل. كما أن تحرك بنوك كبرى أخرى لتطوير خدمات مماثلة أو عقد شراكات مع شركات متخصصة في البنية التحتية للعملات المستقرة قد يزيد المنافسة في سوق المدفوعات الرقمية.
وتعكس هذه الخطوة توجهًا نحو دمج العملات المستقرة في البنية المصرفية التقليدية، بدلًا من حصر استخدامها داخل منصات تداول العملات المشفرة والشركات المتخصصة في الأصول الرقمية. وإذا نجح هذا النموذج في تلبية احتياجات الشركات من حيث التكلفة والسرعة والامتثال، فقد يسهم في تحويل العملات المستقرة إلى قناة إضافية للمدفوعات التجارية، تتيح الاستفادة من البنية التحتية للبلوك تشين دون إلزام التجار بالاحتفاظ بالأصول الرقمية أو تغيير أنظمتهم المالية المعتادة.